

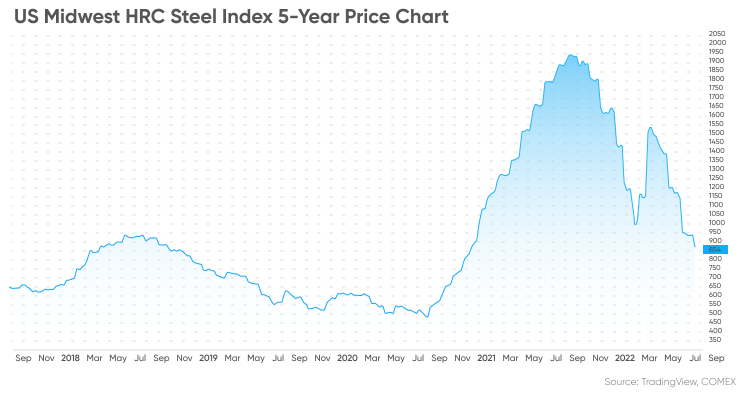
De Amerikaanse staalprijzen vertonen per 9 september 2022 nog steeds een aanhoudende neerwaartse trend. De futures voor de grondstof zijn gedaald van bijna $1.500 aan het begin van het jaar naar ongeveer $810 begin september – een daling van meer dan 40% sinds begin dit jaar.
De wereldmarkt is sinds eind maart verzwakt doordat de snel stijgende inflatie, de Covid-19-lockdowns in delen van China en het conflict tussen Rusland en Oekraïne de onzekerheid over de vraagvooruitzichten voor 2022 en 2023 hebben vergroot.
De continue productie van warmgewalste staalrollen (HRC) in het Amerikaanse Midwesten (CRU)termijncontractDe koers is sinds het begin van het jaar met 43,21% gedaald en sloot op 8 september voor het laatst op $812.
De prijzen van warmgewalst staal bereikten medio maart een hoogtepunt van meerdere maanden, doordat zorgen over het aanbod van staal in de productie en export vanuit Rusland en Oekraïne de markt ondersteunden.
Het marktsentiment is echter verslechterd sinds begin april een strenge lockdown in Shanghai werd ingevoerd, waardoor de prijzen in de daaropvolgende weken kelderden. Het Chinese financiële centrum beëindigde officieel de twee maanden durende lockdown op 1 juni en versoepelde verdere maatregelen op 29 juni.
Het economisch herstel van China heeft in juli aan momentum gewonnen, doordat het vertrouwen is toegenomen en de bedrijfsactiviteit is gestegen, ondanks sporadische Covid-uitbraken in het hele land.
Bent u geïnteresseerd in meer informatie over de staalprijzen en de vooruitzichten? In dit artikel bekijken we het laatste nieuws dat de markt beïnvloedt, samen met de prijsvoorspellingen van analisten voor staal.
Geopolitieke instabiliteit zorgt voor onzekerheid op de staalmarkt.
In 2021 vertoonde de prijs van warmgewalst staal (HRC) in de VS gedurende het grootste deel van het jaar een stijgende trend. Op 3 september bereikte de prijs een recordhoogte van $1.725, waarna deze in het vierde kwartaal daalde.
De prijzen voor warmgewalst staal (HRC) in de VS zijn sinds begin 2022 volatiel geweest. Volgens de CME-staalprijsgegevens begon het contract voor augustus 2022 het jaar op $ 1.040 per short ton en daalde het tot een dieptepunt van $ 894 op 27 januari, om vervolgens op 25 februari weer boven de $ 1.010 uit te komen – een dag nadat Rusland Oekraïne was binnengevallen.
De prijs steeg op 10 maart naar $1.635 per short ton vanwege zorgen over verstoringen in de staallevering. Maar de markt sloeg om in een neerwaartse spiraal als gevolg van de lockdowns in China, die de vraag vanuit 's werelds grootste staalconsument hebben getemperd.
In haar korte termijnvooruitzichten (Short Range Outlook, SRO) voor 2022 en 2023 stelde de World Steel Association (WSA), een toonaangevende brancheorganisatie, het volgende:
In een artikel over de Europese bouwsector begin september benadrukte ING-analist Maurice van Sante dat de verwachtingen van een lagere vraag wereldwijd – niet alleen in China – de metaalprijs onder druk zetten:
Geplaatst op: 14 september 2022
