

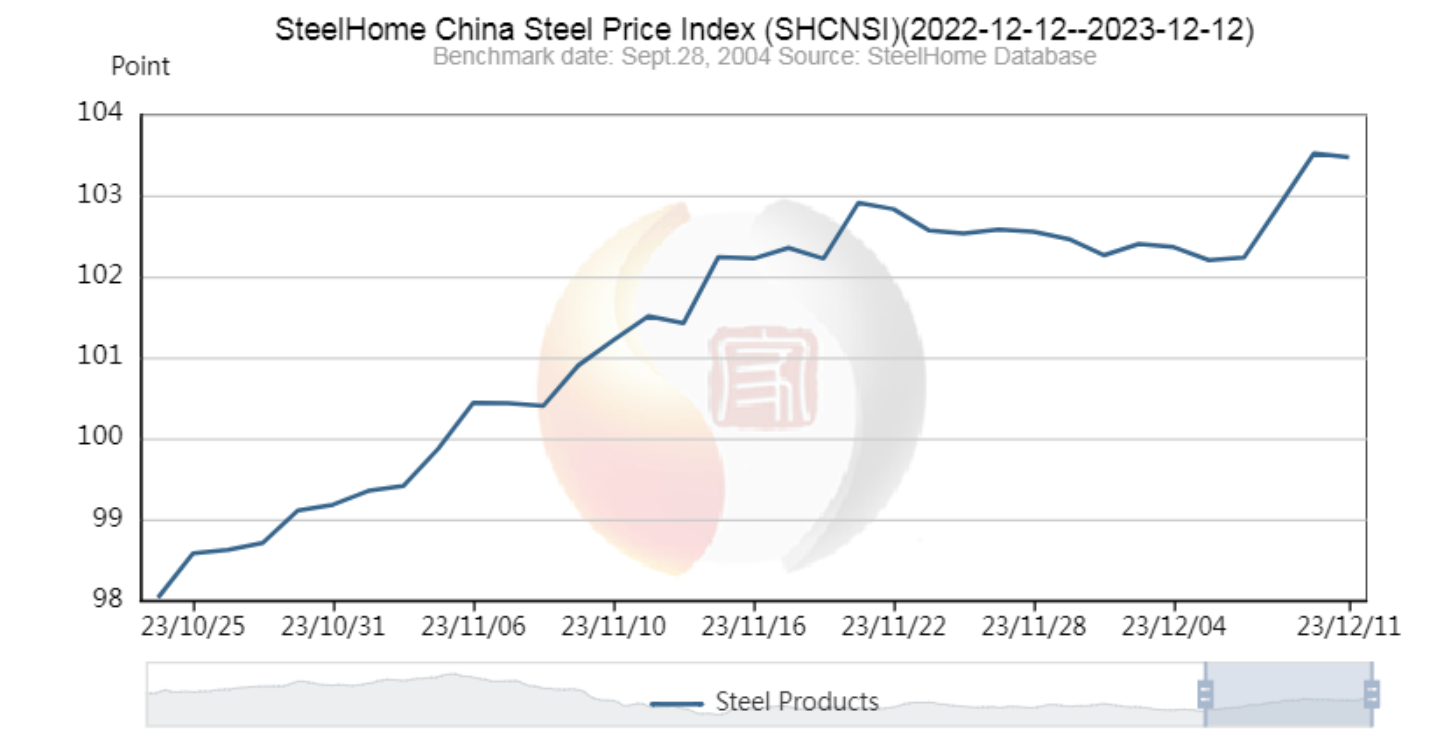
 De huidige omstandigheden op de staalmarkt kenmerken zich door een langzaam maar gestaag herstel. De wereldwijde vraag naar staal zal naar verwachting het komende jaar weer toenemen, hoewel hoge rentes en andere internationale invloeden – evenals de staking van autoarbeiders in Detroit, Michigan – blijven bijdragen aan de schommelingen in vraag en prijzen, wat de toekomst van de staalindustrie beïnvloedt.
De staalindustrie is een onmisbare graadmeter voor de wereldeconomie. De recente recessie in de VS, de hoge inflatie en de problemen in de toeleveringsketen, zowel nationaal als internationaal, zijn belangrijke factoren voor de ontwikkelingen op de staalmarkt. Deze factoren lijken echter geen afbreuk te doen aan de geleidelijke verbetering van de vraag naar staal en de groeipercentages die de meeste landen tot en met 2023 hebben laten zien.
Na een herstel van 2,3% in 2023 voorspelt de World Steel Association (worldsteel) een groei van 1,7% in de wereldwijde vraag naar staal in 2024, volgens het meest recente Short Range Outlook (SRO)-rapport. Hoewel er in China, 's werelds grootste staalindustrie, een vertraging wordt verwacht, verwacht het grootste deel van de wereld een groeiende vraag naar staal. Daarnaast voorspelt het International Stainless Steel Forum (worldstainless) dat het wereldwijde verbruik van roestvrij staal in 2024 met 3,6% zal toenemen.
In de VS, waar het economisch herstel na de pandemie zijn hoogtepunt heeft bereikt, is de productieactiviteit vertraagd, maar de groei zal naar verwachting doorzetten in sectoren zoals de publieke infrastructuur en de energieproductie. Na een daling van 2,6% in 2022, herstelde het Amerikaanse staalverbruik zich met 1,3% in 2023 en zal naar verwachting tot en met 2024 opnieuw met 2,5% groeien.
Een onvoorziene factor die de staalindustrie de rest van dit jaar en tot in 2024 aanzienlijk zou kunnen beïnvloeden, is echter het aanhoudende arbeidsconflict tussen de vakbond United Auto Workers (UAW) en de drie grote autofabrikanten: Ford, General Motors en Stellantis.
Hoe langer de staking duurt, hoe minder auto's er worden geproduceerd, waardoor de vraag naar staal afneemt. Volgens het American Iron and Steel Institute is staal goed voor meer dan de helft van de onderdelen van een gemiddelde auto, en bijna 15% van de binnenlandse staalexport in de VS is bestemd voor de auto-industrie. Een afname van de vraag naar warmverzinkt en vlakgewalst staal en een vermindering van de hoeveelheid schrootstaal uit de auto-industrie kunnen aanzienlijke prijsschommelingen op de markt veroorzaken.
Vanwege de grote hoeveelheden schrootstaal die doorgaans vrijkomen bij de auto-industrie, kan de dalende productie en vraag naar staal als gevolg van de staking leiden tot een dramatische stijging van de schrootstaalprijzen. Tegelijkertijd zorgen de duizenden tonnen ongebruikte producten die op de markt blijven voor dalende staalprijzen. Volgens een recent rapport van EUROMETAL begonnen de prijzen voor warmgewalst en thermisch verzinkt staal in de weken voorafgaand aan de UAW-staking te dalen en bereikten ze hun laagste punt sinds begin januari 2023.
De SRO van Worldsteel merkt op dat de verkoop van personenauto's en lichte bedrijfsvoertuigen in de VS in 2023 met 8% is hersteld en naar verwachting in 2024 met nog eens 7% zal toenemen. Het is echter onduidelijk hoe ernstig de staking de verkoop, de productie en daarmee de vraag naar staal zal beïnvloeden.
Geplaatst op: 12 december 2023
